Сегодня цифровое пространство будто бы взорвало традиционные границы финансов, заставляя банки и стартапы искать новые способы взаимодействия с клиентами. Одним из самых обсуждаемых инновационных элементов стал механизм, который объединяет криптовалюты и физические платёжные инструменты, обещая ускорить транзакции и снизить барьеры входа.
Но быстрое развитие этих решений ставит перед отраслью вопросы совместимости, регулирования и реального добавленного ценности, которые нельзя игнорировать. Проблема в том, что многие эксперты видят разрыв между технической возможностью и потребностью массового пользователя, а именно – простота использования и уверенность в надёжности.
Что такое криптокарты и как они работают
В основе криптокарты лежит «портативный» кошелёк, способный хранить приватные ключи в защищённой среде, обычно в виде чипа EMV. Такая карта позволяет проводить операции в обычных POS‑терминалах, подключаясь к сети банкоматов или онлайн‑платформам, как обычная банковская карта, но с криптовалютой вместо фиатных средств.
С помощью специализированного программного обеспечения карта конвертирует цифровые активы в нужную валюту в момент транзакции, используя актуальный курс обмена. Пользователь видит лишь обычный платёжный процесс, а сложные расчёты происходят в бэк‑энд системе, скрытой от глаз.
Когда клиент сканирует карту в магазине, процесс проходит в несколько шагов: проверка подписи, запрос курса, исполнение сделки и запись в блокчейн. Всё это происходит за доли секунды, а пользователь получает мгновенное подтверждение, будто это обычный банковский платёж.
Если говорить о поддерживаемых блокчейнах, то многие карты ориентируются на крупные сети, такие как Bitcoin, Ethereum и их совместимые токены, потому что они уже имеют развитую инфраструктуру и широкую пользовательскую базу.
Технология использует гибридный подход, совмещая традиционный процессинг с децентрализованным реестром, что позволяет уменьшить издержки при межвалютных операциях и расширить спектр доступных сервисов.
Интеграция криптокарт в платёжные экосистемы
Однако для того, чтобы криптокарты стали частью привычных финансовых потоков, необходимо решить проблему совместимости с существующими процессинговыми сетями. Банки, которые давно работают с Visa и Mastercard, должны адаптировать свои системы к новым протоколам, иначе интеграция останется лишь теоретическим сценарием.
Криптокарты предоставляют уникальную возможность соединить два мира, и уже сейчас несколько провайдеров предлагают решения, позволяющие подключать их к традиционным системам через API. На сайте kriptokartyotzyvy.com можно увидеть примеры реального внедрения, где пользователи оплачивают товары в обычных магазинах, используя криптовалюту, без необходимости отдельного приложения.
Многие финансовые организации рассматривают такое соединение как способ привлечь молодую аудиторию, которая уже знакома с криптовалютами, но требует привычных способов оплаты. Внедрение требует согласования юридических аспектов, включая KYC и AML‑практики, чтобы соблюсти регуляторные требования.
Они также должны обеспечить надёжную маршрутизацию запросов к биржам для получения актуального курса, что иногда приводит к необходимости создания собственного брокерского слоя. Этот слой может стать конкурентным преимуществом, позволяя предложить пользователям более выгодные условия обмена.
Каждый шаг по пути к полной интеграции подразумевает работу с несколькими сторонами: эмитентами карт, процессорами, биржами и конечными пользователями, создавая сеть взаимозависимых функций, где ошибка одной звенья может привести к сбою всего механизма.
Безопасность и управление рисками
Благодаря современным методам криптографии, криптокарты способны обеспечить уровень защиты, сравнимый с лучшими банковскими решениями, но при этом сохраняют гибкость децентрализованных систем. Использование аппаратных модуляций, таких как Secure Element, позволяет хранить приватные ключи в изолированной среде, недоступной даже для операционной системы устройства.
Управление уязвимостями и аудит
Сейчас отраслевые стандарты требуют регулярных аудитов кода, а также независимых проверок безопасности, чтобы гарантировать отсутствие скрытых уязвимостей. Поскольку карты работают в реальном времени, любые задержки в обновлениях могут стать точкой входа для злоумышленников, поэтому поставщики обязаны выпускать патчи быстро и без перебоев.
Вновь появляющиеся угрозы, такие как атакующие скрипты, направленные на подмену данных транзакций, требуют от эмитентов внедрения многослойных систем мониторинга и реагирования. Традиционные системы антифрода уже адаптированы под новые типы атак, но им нужно дополнительно обучаться специфическим паттернам поведения криптовалютных операций.
Невозможно полностью исключить риски, однако комбинирование аппаратной и программной защиты создаёт барьер, с которым трудно справиться даже самым продвинутым хакерам. Эффективное управление рисками достигается через постоянный диалог между разработчиками, регуляторами и пользователями, где каждый уровень отвечает за свою часть безопасности.
Потому что в конечном итоге доверие к системе определяется способностью быстро реагировать на инциденты и предоставлять прозрачный отчёт о проведенных действиях, а это критически важно для массового принятия технологии.
Влияние на пользовательский опыт
Нужно отметить, что переход к криптокартам меняет привычный процесс покупки, делая его более гибким, но одновременно требующим новых навыков от потребителя. Пользователи привыкают к тому, что их балансы могут колебаться в реальном времени, а значит, им необходимо постоянно наблюдать за курсами и планировать расходы.
А многие компании уже экспериментируют с предложением кэшбэка в виде токенов, что добавляет игровой элемент в обычные покупки. Это создает новый уровень вовлечённости, когда клиент получает сразу несколько преимуществ: экономию, бонусы и возможность инвестировать в будущие проекты.
Они также внедряют персонализированные предложения, основанные на анализе истории транзакций, что позволяет предсказывать интересы пользователя и предлагать продукты, которые действительно нужны. Такой подход значительно повышает вероятность повторных покупок и укрепляет лояльность к бренду.
Эти нововведения требуют от разработчиков создания интуитивных интерфейсов, где пользователь видит не только сумму, но и её эквивалент в выбранной криптовалюте, а также потенциальный доход от удержания средств. Такие детали делают процесс более прозрачным и привлекательным.
Внутри каждой операции скрыты сложные алгоритмы, но задача дизайна – скрыть эту сложность, предоставив клиенту ощущение простоты и надёжности, как если бы он пользовался привычной банковской картой.
Перспективы развития и стратегии внедрения
Внезапно рост интереса к цифровым активам приводит к тому, что всё больше компаний ставят цель стать первыми в своей нише, предлагая криптокарты как часть пакета услуг. Это создает конкуренцию, где выигрывают те, кто быстрее адаптирует инфраструктуру и предлагает конкурентные преимущества.
Никакой универсальный сценарий внедрения не существует, потому что каждый рынок имеет свои особенности, но ключевые принципы остаются одинаковыми: безопасность, удобство и соответствие регуляциям. Стратегически важно начать с пилотного проекта, охватывающего ограниченную аудиторию, и постепенно расширять покрытие.
Важно помнить, что успешное внедрение требует инвестиций в обучение персонала и информирование клиентов о новых возможностях, иначе инновация останется незамеченной.
Решение должно включать конкретные шаги: определить целевые группы, выбрать партнёров‑провайдеров, разработать процессы KYC/AML, а затем запустить маркетинговую кампанию, подчеркивающую уникальные преимущества криптокарт.
独自に開発した
タイピングソフトを販売しております。
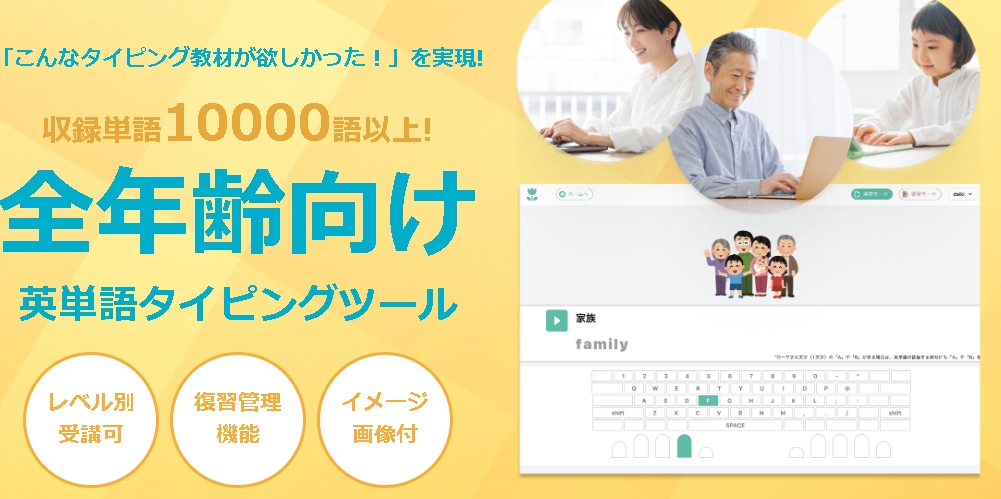
単語学習、聞き取り学習、タイピング練習はもちろん。
できなかった部分だけを重点的に学習できるように復習機能もついています。
また、中1レベルからTOEIC900点クラスまで網羅している為
無料お試し版がご利用いただけますので